Prinsjesdag 2026 leverde geen maatregel op die de vastgoedsector op zijn kop zet, wel een stapeling van wijzigingen die vrijwel allemaal op 1 januari 2027 samenkomen. De overdrachtsbelasting voor beleggingswoningen gaat omlaag en de servicekostenregels worden definitief aangescherpt. Box 3 blijft onopgelost. De rode draad voor wie vastgoed beheert: bijna elke maatregel valt of staat bij de kwaliteit van je administratie.
Bijgewerkt: 21 september 2026. Dit artikel is informatief en vormt geen fiscaal of juridisch advies.
Overdrachtsbelasting: van 8 naar 7 procent
In het Belastingplan 2027 gaat het tarief voor woningen die niet als hoofdverblijf worden gebruikt per 1 januari 2027 van 8 naar 7 procent. Het gaat om verhuurwoningen, tweede woningen en vakantiewoningen. Voor eigen bewoning blijft 2 procent gelden, de startersvrijstelling blijft bestaan en de woningwaardegrens daarvan stijgt naar 615.000 euro. Voor niet-woningen, zoals de meeste bedrijfspanden, blijft het tarief van 10,4 procent staan.
Op een aankoop van 400.000 euro scheelt dat 4.000 euro. Het verbetert de businesscase, maar lost financieringslasten en huurregulering niet op. Het voorstel moet bovendien nog door beide Kamers, dus bij transacties rond de jaarwisseling telt het moment van juridische levering.
Box 3: uitstel in plaats van duidelijkheid
Wie hoopte op een knoop die werd doorgehakt, komt bedrogen uit. Het kabinet diende geen box 3-maatregel in. In een aparte brief vraagt het de Eerste Kamer de behandeling van de Wet werkelijk rendement aan te houden, omdat draagvlak en dekking ontbreken. Er liggen vier scenario’s, maar geen besluit. Dat volgt pas in het voorjaar van 2027.
Praktisch gevolg: het forfaitaire stelsel met tegenbewijsregeling blijft voorlopig gelden en invoering per 2028 is onzeker geworden. Zorg dat huurinkomsten, kosten, investeringen, schulden en waardemutaties per object herleidbaar zijn. Dat is de enige voorbereiding die in elk scenario waarde houdt.
Servicekosten: de harde deadline van 1 januari 2027
Dit is de verandering met de meest directe impact op je administratie. Voor huurovereenkomsten die op of na 1 januari 2027 worden gesloten geldt een limitatieve lijst van acht categorieën: warmte en koude, elektriciteit, gas en water, roerende zaken, kleine herstellingen, toezicht, beveiliging en vuil, signaallevering, verzekeringen en fondsvorming, en administratiekosten. Staat een kostenpost er niet op, dan mag hij niet meer worden doorbelast. Winst maken op servicekosten mag evenmin.
Voor bestaande contracten blijft het huidige pakket gelden, tenzij huurder en verhuurder samen anders afspreken. Binnen één complex kunnen daardoor jarenlang twee regimes naast elkaar bestaan. Tegelijk wordt de positie van huurders sterker: een collectieve procedure bij de Huurcommissie kan straks al met twee huurders starten, en ontbreekt een correcte jaarafrekening, dan kan de Huurcommissie normbedragen hanteren of de betalingsverplichting op nul zetten. Per dezelfde datum vereenvoudigt de Wet Toekomstbestendige Huurcommissie die procedures.
Loop daarom vóór 1 januari je contractmodellen, verdeelsleutels, voorschotberekening, afrekeningen, onderliggende facturen en de verwerking van leegstand en mutaties na. En zorg voor een duidelijke scheiding tussen oude en nieuwe contracten.
WWS en middenhuur: bijna rond
De Tweede Kamer stemde in juni al in met drie aanpassingen van het woningwaarderingsstelsel, die nu bij de Raad van State liggen. Woningen waarop de WOZ-cap drukt krijgen een prijsopslag, de vijf minpunten voor het volledig ontbreken van buitenruimte vervallen en kleine rijksmonumenten worden beter gewaardeerd. Inzet is 1 januari 2027, definitief is het nog niet. Daarnaast wordt de nieuwbouwopslag van 10 procent verlengd voor middenhuurwoningen waarvan de bouw start tussen 2028 en 2032, en komen tijdelijke contracten voor alle studenten terug.
Ook relevant voor jouw exploitatie: de jaarlijkse huurverhoging gaat het driejaarsgemiddelde van de inflatie volgen, de komende jaren rond de 3 procent, en dat wordt wettelijk vastgelegd. Actualiseer puntentellingen niet op krantenkoppen, maar zorg dat WOZ-waarde, oppervlakten, buitenruimte, monumentstatus en energielabel per woning vastliggen. Dan kan je de portefeuille meteen doorrekenen zodra de regels definitief zijn.
Verduurzaming: van saldering naar labeleisen
De salderingsregeling stopt definitief op 1 januari 2027 en maakt plaats voor een terugleververgoeding. Dat verandert de businesscase van zonnepanelen op complexniveau en raakt via de servicekostenregeling ook de doorbelasting aan huurders.
Belangrijker op termijn is de labeleis. Huurwoningen met label E, F of G moeten uiterlijk 1 januari 2029 naar minimaal label D. Die eis is geen losse gedachte meer: de wijziging ligt bij beide Kamers en het kabinet wil hem eind 2026 vastleggen in het Besluit bouwwerken leefomgeving. Er komt geen verhuurverbod, wel handhaving door gemeenten, met uitzonderingen voor onder meer monumenten en kleine vrijstaande woningen. Voor kantoren, winkels en ander commercieel vastgoed volgen vanaf 2030 aangescherpte eisen in lijn met de Europese richtlijn EPBD IV. Weten welk deel van je portefeuille nu al onder de norm zit, is de eerste stap.
Gemeenten, regie en het huurregister
De Wet versterking regie volkshuisvesting is sinds 1 juli 2026 van kracht en wordt gefaseerd ingevoerd. Rijk en gemeenten moeten uiterlijk 1 juli 2027 een volkshuisvestingsprogramma hebben, gemeenten daarnaast uiterlijk 1 januari 2028 een huisvestingsverordening met urgentieregeling. Gevolg voor marktpartijen: gemeenten hebben veel actuelere informatie nodig over voorraad, betaalbaarheid en planvoorraad, en een deel daarvan halen ze bij jou op.
Ondertussen werkt het ministerie aan een landelijk huurregister voor verhuurders en verhuurde woonruimten. Besluitvorming is voorzien uiterlijk eind 2026, implementatie vanaf 2027, dus een registratieplicht staat nog niet vast. Verhuurder-, object-, contract- en huurgegevens nu al op volledigheid controleren is ook zonder register verstandig.
De rode draad: regelgeving wordt een datavraagstuk
De maatregelen verschillen sterk, maar vragen om dezelfde basis. Box 3 vraagt om financiële gegevens en waardemutaties per object, het WWS om woningkenmerken en bewijsstukken, servicekosten om contractdata, facturen, verdeelsleutels en bezetting, en labeleisen om actuele energielabels per pand. Wie dat verspreid bewaart in spreadsheets, mailboxen en losse mappen, betaalt dat in dubbel werk en fouten. Centralisatie maakt je niet automatisch compliant, maar bepaalt wel hoe snel je kunt schakelen zodra regels definitief worden.
Hoe BRIXXonline hierbij helpt
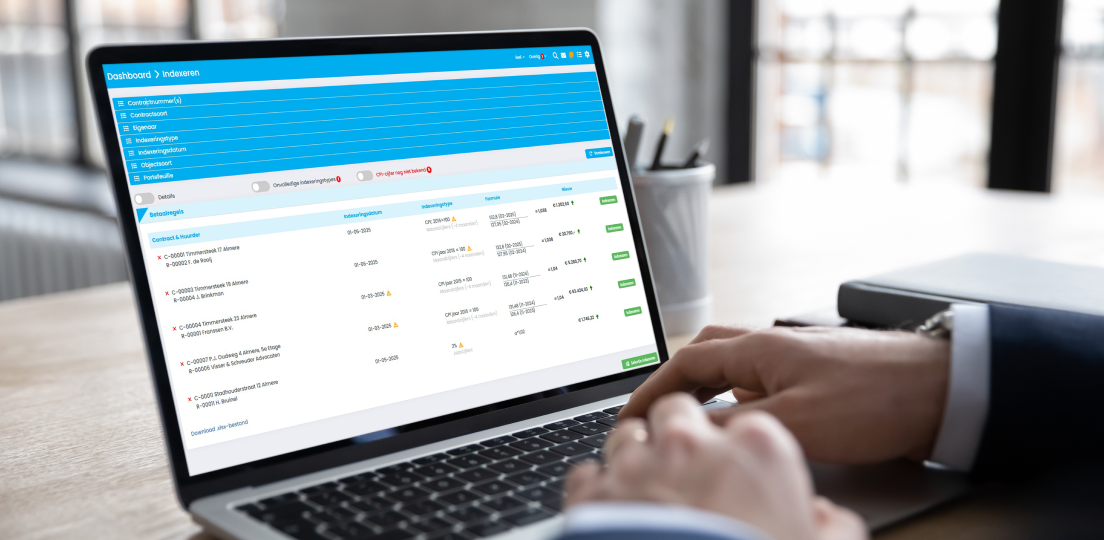
BRIXXonline brengt vastgoedgegevens, documenten, contracten, betalingen en bezetting samen op één plek, met ondersteuning voor huurindexatie, facturatie, betalingsverwerking en servicekostenafrekening. Bij servicekosten leg je kosten en verdeelsleutels vast en gebruik je voorschot- en bezettingsgegevens rechtstreeks uit het verhuurdossier. Bij indexatie reken je een gewijzigde systematiek in één keer door over de portefeuille. Via koppelingen sluit je digitaal ondertekenen, boekhouding en technisch beheer aan.
Dat vervangt geen fiscaal of juridisch advies. Het zorgt er wel voor dat je per object kunt laten zien welke afspraken, kosten, kenmerken en documenten gelden. Benieuwd wat dat voor jouw administratie betekent richting 2027? Plan een vrijblijvende demo in.
Conclusie
Prinsjesdag 2026 geeft een gemengd beeld. De lagere overdrachtsbelasting maakt investeren iets aantrekkelijker, terwijl box 3 onbeslist blijft en de eisen aan huuradministratie, servicekosten, woningdata en verduurzaming alleen maar concreter worden. De verstandigste stap is niet om elk voorstel meteen te implementeren, maar om je informatiehuishouding nu al klaar te maken voor verandering. Wie dat op orde heeft, schakelt straks in weken in plaats van maanden.
Gerelateerde berichten
1 juli nadert: is je huurindexatie goed ingericht?
In dit artikel zetten we de percentages voor de maximale huurverhoging 2026 overzichtelijk op een rij en lees je hoe... Lees meer 6 tips voor glanzend haar

“Van losse systemen naar één centrale plek” – Hoe De Werkvilla groeit met BRIXXonline
De Werkvilla biedt inspirerende werkplekken in karakteristieke villa’s, verspreid over Midden-Nederland. Wat begon met één locatie groeide in korte tijd... Lees meer 6 tips voor glanzend haar

Bedrijfspand verhuren: 7 dingen die je als verhuurder moet regelen
Een bedrijfspand verhuren is meer dan een huurder vinden. Wie een bedrijfspand verhuurt als particulier of via een vennootschap krijgt... Lees meer 6 tips voor glanzend haar
